美爆「小股災」亞股遭「血洗」
發佈時間:03:00 2026-10-31 HKT


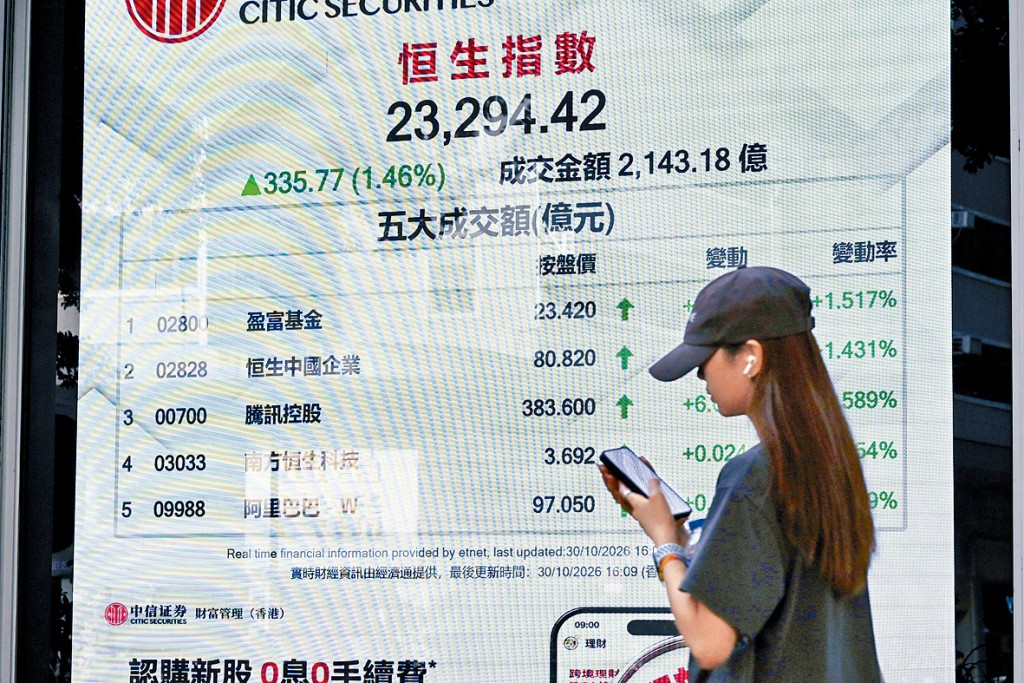
外圍股市疲弱,香港成為資金避風港,跑贏亞洲股市,恒指曾升逾400點,收升335點或1.46%,報23294點。然而美國科技巨擘季度成績表,令人大跌眼鏡,昨日更引發「美股小股災」。納指急挫2.24%;標指跌1.28%;道指亦跌160點,報52181點。英特爾受個人電腦需求疲軟及數據中心供應鏈影響,第四季收入指引遠遜預期,於美股早段一度暴挫3成;谷歌母企Alphabet第三季搜尋和廣告銷售額令人失望,且加深投資者對於AI威脅其核心業務的憂慮,其股價周四急跌逾12%,市值單日蒸發逾5000億美元,該股於美股早段一度再跌超過1%,低見277.62美元。
亞太區股市昨日亦普遍遭到「血洗」。內地股市幾乎全線向下,上證綜合指數跌1.4%,收報3599點,創15個月新低;深證成分指數跌2.7%,創業板指數急瀉4.1%。總結10月全月,深成指累跌逾8%,創下逾10年半以來最大單月跌幅,創指全月累瀉達23%。
外圍周邊市場同樣慘烈,南韓首爾綜合指數大跌3.4%或206點,收報5730點,10月累跌16%;日本央行雖維持利率不變,但日經平均指數亦暴跌2.1%或1369點,收報63290點,10月累跌5%。
金價曾失守4000美元
黃金及白銀價格同見下跌,現價金價一度失守4000美元,曾挫近3%,見3905美元;白銀價格亦跌穿50美元,急跌5.7%,見49.18美元。油價則見向上,紐約期油曾升2.5%,報104.6美元。
外圍及亞太主要股市普遍下跌,港股於月結日展現強勁抗跌力,更成資金避風港,昨日表現亞洲稱冠。中共五中全會提出深入挖掘內需潛力,吸引資金大舉湧入消費與防守性板塊。恒生指數昨日高開52點後,一度跌穿23000關口,低見22947點,隨即回穩,午後升幅持續擴大,最多升440點,收市升335點,報23294點,成交金額重上2000億元,至2143億元。分析指出,市場風險偏好走低,部分資金選擇在港股市場做防御配置,這是推動本次反彈的重要力量。
新經濟龍頭及內需消費股支撐大市。阿里巴巴(9988)、騰訊控股(700)、小米集團(1810)及美團(3690)等龍頭股造好,升1至3.8%。內需股受政策利好全線走強,蒙牛乳業(2319)飆9.4%,收19.86元,成表現最好藍籌;農夫山泉(9633)及海爾智家(6690)亦升逾5%。科技與晶片股隨外圍受壓,聯想集團(992)急挫7.4%,為表現最差藍籌;中芯國際(981)及華虹半導體(1347)跌4至6%。
恒指全周計累升0.87%,成功扭轉兩周連跌勢頭。港股三大指數連跌第3個月。恒指全月累跌1318點,跌幅達5.36%;國指累跌2.1%;科指累跌逾11.7%。百勝中國(9987)表現最好,逆市累升12.9%,聯想集團(992)全月累跌40.65%,本月表現最差藍籌。
內銀股成避險落腳點
資深分析師曾永堅分析指出,部分資金選擇在港股市場做防御配置,把內銀類股份當成避險落腳點,這是反彈的原因之一。他又警告,美股及亞太AI板塊已見資金有序撤離,若引發跨市場拋售,恒指短期有機會反覆下試250天線約22500點。參考過往數據與大市常規波幅,以今年高位28056點計算,疊加美債波動及AI企業債務等隱憂,恒指年內下探20000點大關並非過度悲觀。
宏高證券投資經理梁杰文表示,市場正處向下沉底階段,預計11月仍有進一步調整壓力,不排除下試21000點。