美爆「小股灾」亚股遭「血洗」
发布时间:03:00 2026-10-31 HKT


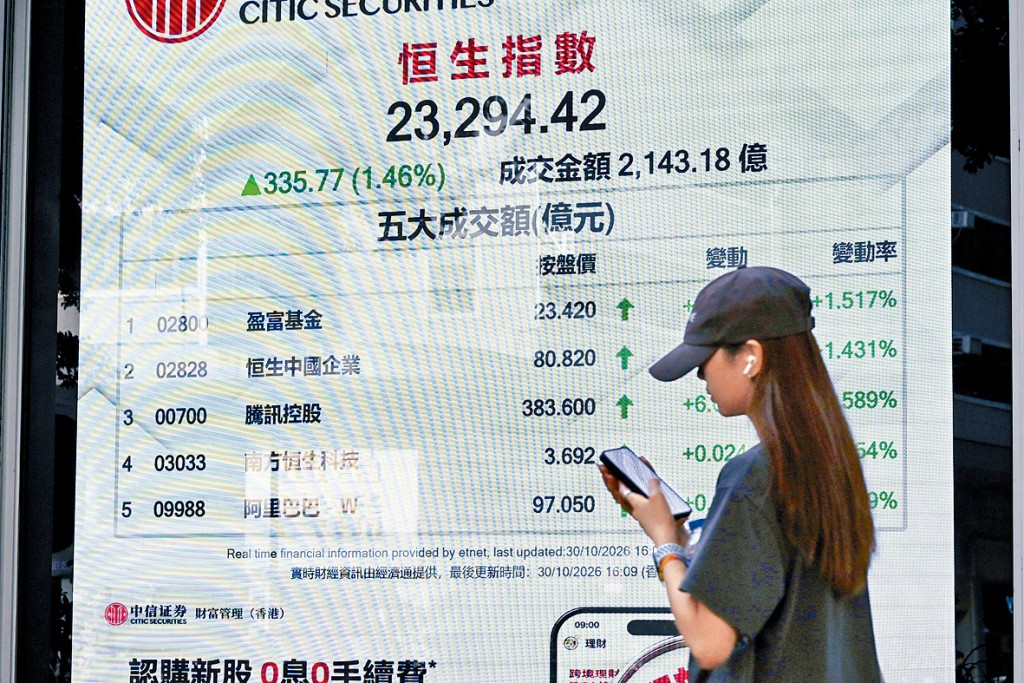
外围股市疲弱,香港成为资金避风港,跑赢亚洲股市,恒指曾升逾400点,收升335点或1.46%,报23294点。然而美国科技巨擘季度成绩表,令人大跌眼镜,昨日更引发「美股小股灾」。纳指急挫2.24%;标指跌1.28%;道指亦跌160点,报52181点。英特尔受个人电脑需求疲软及数据中心供应链影响,第四季收入指引远逊预期,于美股早段一度暴挫3成;谷歌母企Alphabet第三季搜寻和广告销售额令人失望,且加深投资者对于AI威胁其核心业务的忧虑,其股价周四急跌逾12%,市值单日蒸发逾5000亿美元,该股于美股早段一度再跌超过1%,低见277.62美元。
亚太区股市昨日亦普遍遭到「血洗」。内地股市几乎全线向下,上证综合指数跌1.4%,收报3599点,创15个月新低;深证成分指数跌2.7%,创业板指数急泻4.1%。总结10月全月,深成指累跌逾8%,创下逾10年半以来最大单月跌幅,创指全月累泻达23%。
外围周边市场同样惨烈,南韩首尔综合指数大跌3.4%或206点,收报5730点,10月累跌16%;日本央行虽维持利率不变,但日经平均指数亦暴跌2.1%或1369点,收报63290点,10月累跌5%。
金价曾失守4000美元
黄金及白银价格同见下跌,现价金价一度失守4000美元,曾挫近3%,见3905美元;白银价格亦跌穿50美元,急跌5.7%,见49.18美元。油价则见向上,纽约期油曾升2.5%,报104.6美元。
外围及亚太主要股市普遍下跌,港股于月结日展现强劲抗跌力,更成资金避风港,昨日表现亚洲称冠。中共五中全会提出深入挖掘内需潜力,吸引资金大举涌入消费与防守性板块。恒生指数昨日高开52点后,一度跌穿23000关口,低见22947点,随即回稳,午后升幅持续扩大,最多升440点,收市升335点,报23294点,成交金额重上2000亿元,至2143亿元。分析指出,市场风险偏好走低,部分资金选择在港股市场做防御配置,这是推动本次反弹的重要力量。
新经济龙头及内需消费股支撑大市。阿里巴巴(9988)、腾讯控股(700)、小米集团(1810)及美团(3690)等龙头股造好,升1至3.8%。内需股受政策利好全线走强,蒙牛乳业(2319)飙9.4%,收19.86元,成表现最好蓝筹;农夫山泉(9633)及海尔智家(6690)亦升逾5%。科技与晶片股随外围受压,联想集团(992)急挫7.4%,为表现最差蓝筹;中芯国际(981)及华虹半导体(1347)跌4至6%。
恒指全周计累升0.87%,成功扭转两周连跌势头。港股三大指数连跌第3个月。恒指全月累跌1318点,跌幅达5.36%;国指累跌2.1%;科指累跌逾11.7%。百胜中国(9987)表现最好,逆市累升12.9%,联想集团(992)全月累跌40.65%,本月表现最差蓝筹。
内银股成避险落脚点
资深分析师曾永坚分析指出,部分资金选择在港股市场做防御配置,把内银类股份当成避险落脚点,这是反弹的原因之一。他又警告,美股及亚太AI板块已见资金有序撤离,若引发跨市场抛售,恒指短期有机会反复下试250天线约22500点。参考过往数据与大市常规波幅,以今年高位28056点计算,叠加美债波动及AI企业债务等隐忧,恒指年内下探20000点大关并非过度悲观。
宏高证券投资经理梁杰文表示,市场正处向下沉底阶段,预计11月仍有进一步调整压力,不排除下试21000点。