善用年金「减磅」长者合法领「长生津」
发布时间:03:00 2026-09-13 HKT


坊间有不少长者计划将资产交由子女保管或投资,以避免触及长者生活津贴(俗称长生津)的资产限额。针对有关做法,卓桥财富创办人余硕衡接受《星岛头条》访问时警告,长者若为了每月4345元的长生津而将积蓄转名给子女管理,从理财角度看,长者应紧守「管理权可以授权,但拥有权不能轻易放弃」的核心理念。
目前长生津单身人士每月入息上限为10,900元、资产上限为41.5万元;夫妇相关限额则为16,680元及63万元,合资格人士每月可获4,345元津贴。根据社署资料,现金、银行储蓄、股票、债券、基金及非自住物业等均属资产;家庭成员给予的金钱援助不计入入息,但如未有使用并累积成储蓄,仍会视作资产。
转移资产视作无条件赠与
余硕衡表示,直接把资产转至子女户口,在法律上,未设立信托或协议的转名会被视作无条件赠与,一旦子女遇上债务、经商失败、离婚或破产等第三方风险,长者无法合法追索。他认为,长者为求方便或藉子女代管,以避过资产审查,最终可能失去对资金的支配权,换来晚年无依。
两代人投资取向存在落差
除了家庭及法律风险,两代人的投资目标亦可能存在明显差异。余硕衡指出,长者已进入财富消耗期,理财首要目标应是保存本金,年轻子女则通常处于资产累积阶段,较愿意承受风险及追求回报。若子女把父母的养老金投入高风险或投机性产品,一旦市场逆转,长者便彻底失去晚年保障。余硕衡亦警告,长者不能以为把资产放入子女户口,便可毋须申报。若资产实际上仍由长者拥有或控制,却刻意隐瞒以取得津贴,可能面对津贴被追回,以至刑事责任。
长者可设「授权书」限制权力
如果长者因年事已高、健康退化或投资知识有限,需要子女协助处理财务,余硕衡建议可在精神健全时订立法定持久授权书,委任子女为受权人。他表示,长者可在授权书中限定子女权力,例如只准处理银行转帐、医疗费用及安老院舍开支,并限制进行高风险投资。受权人需为长者信托利益负责,不得把资金挪作私人用途。另一种安排是订立法定信托契约或信托声明书,由长者担任委托人、子女担任受托人,并列明长者本人为实益受益人,这类文件可清楚说明,即使资产名义上由子女持有或操作,实益拥有权(Beneficial Ownership)仍然属于长者,避免日后被子女冻结或瓜分该笔信托资产。
联名户口宜采用「双人签署」
长者亦可与子女签署借贷协议或代管协议,将转入子女户口的资金列明为「无息借贷」或「专项委托理财」,并订明长者享有随时要求全数归还的权利。相关安排可为长者保留书面债权证明。
投放年金保费豁免资产审查
若使用联名户口,余硕衡建议采用「双人签署」模式,而非任何一方均可提款的单签模式。所有提款、转帐及资金调动均须取得长者和子女共同签署,长者亦应绑定个人的手机号码作交易讯息通知,确保每一笔开支均在自己的知情与同意下进行。
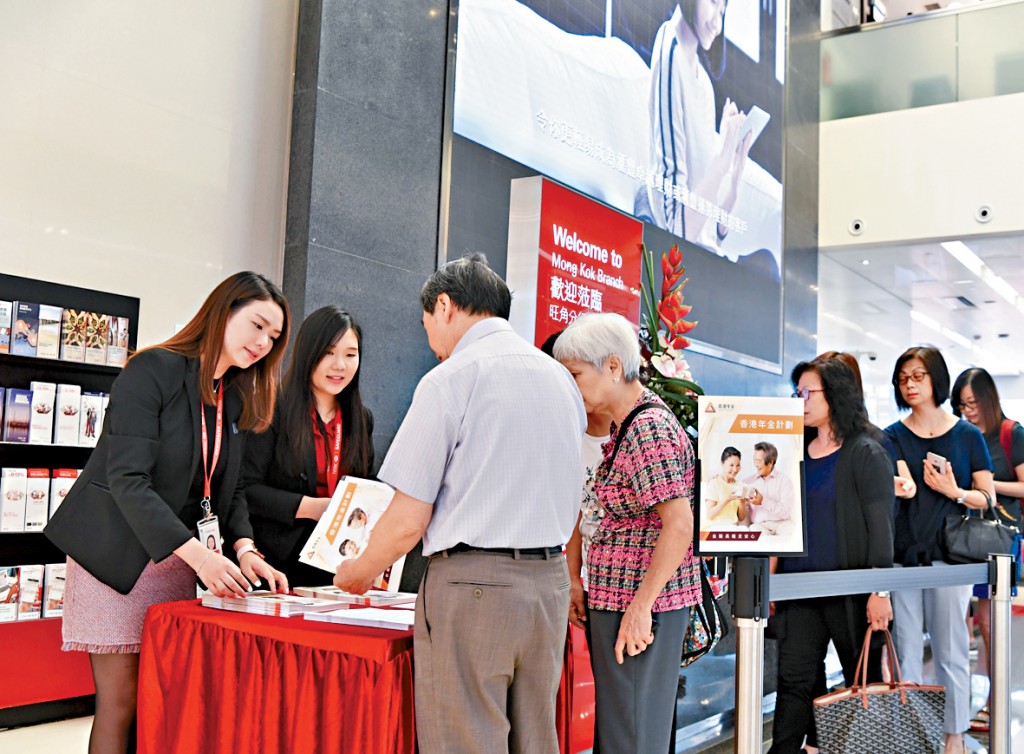
相比把资产全数交给子女,余硕衡认为,长者可考虑年金、安老按揭及保单逆按等替代方案。他表示,按照相关安排,长者投放于香港年金计划或合资格商业年金的保费,可获豁免计入长者生活津贴的资产审查,只有每月实际收取的年金计入入息。因此,长者可在存款合法「减磅」符合资格领取每月津贴的情况下,同时每月享有年金机构派发的固定长粮。
有楼长者亦可考虑安老按揭,把自住物业抵押予按证公司,以换取定期或终身年金,同时继续居于原有物业,而安老按揭每月所得款项,亦获社署豁免计算为长生津入息。不过,自住物业本身是不计入资产审查。